自治体の決算が黒字でも、基金の取り崩しが積立てを上回れば、基金残高は減ります。収支の黒字と、貯えの減少は、同じ年度に起こり得ます。
決算の収入には、税金と、過去にためた基金を取り崩したお金などが含まれます。「黒字だったか」は収入と支出の関係、「備えが増えたか」は基金残高の変化を示します。
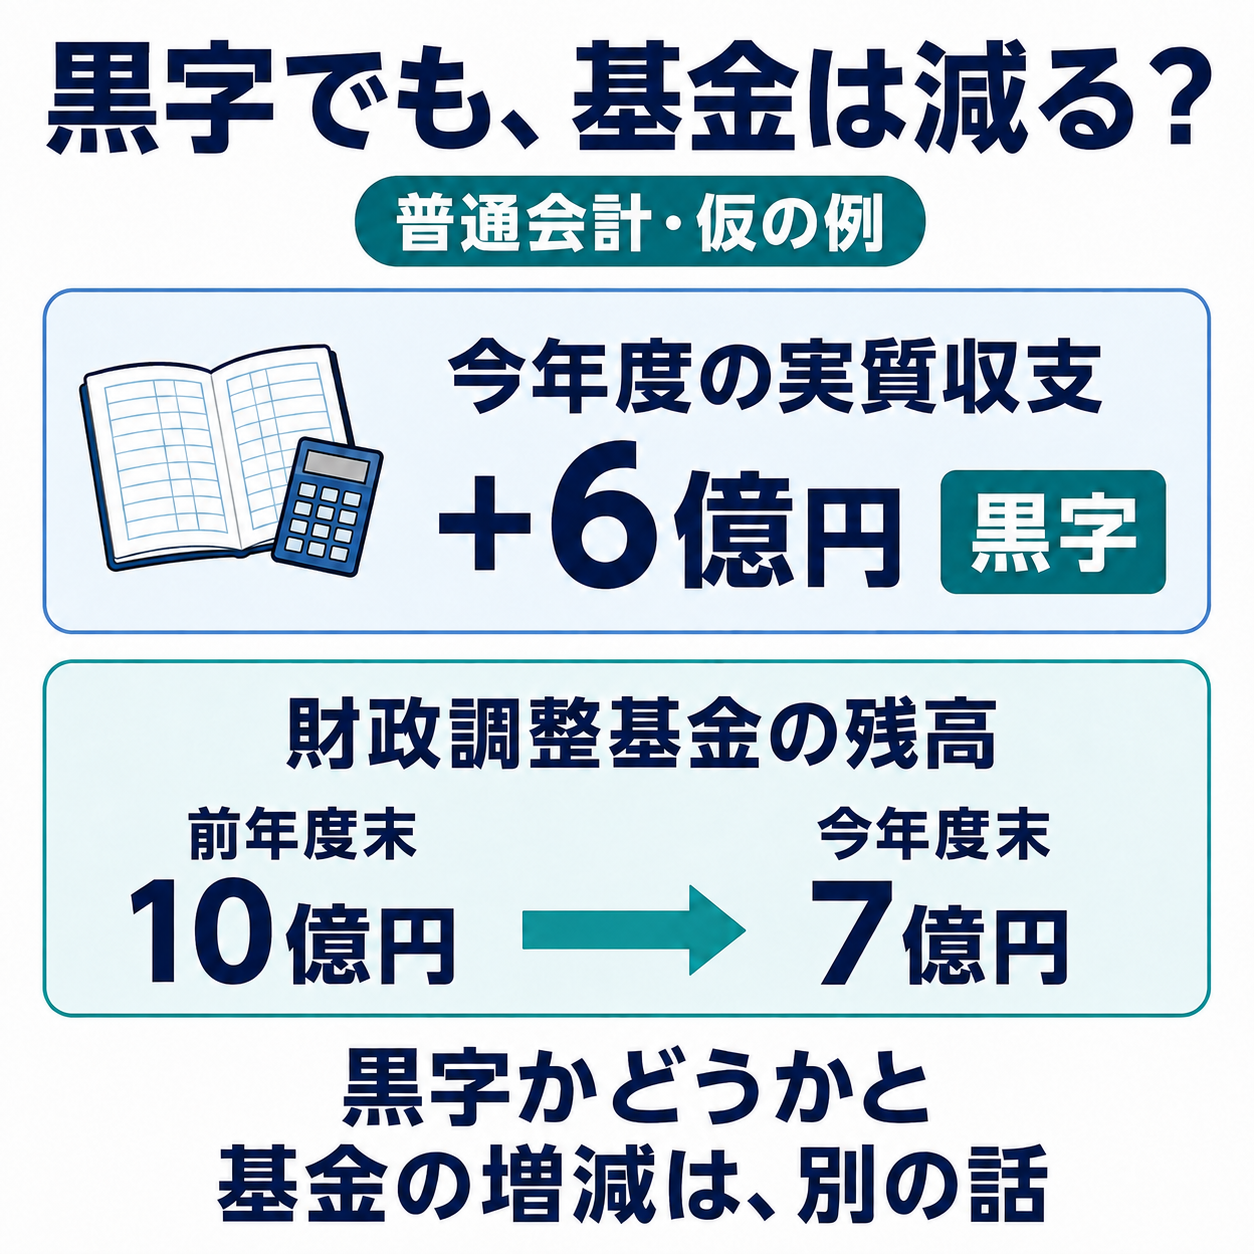
図1:同じ決算を、収支と基金残高の両方から見た仮の例です。実在する自治体の数字ではありません。収支や基金からの繰入れの定義は三重県「用語の説明」を参照。
この記事では、自治体間で比較できるよう会計の範囲をそろえた「普通会計」を扱います。用語の意味を自治体の公式解説に基づいて説明し、計算の補助として同じ仮の決算の数字を使います。
1.決算は黒字でも、基金は減る場合がある
「基金」は、目的に応じて積み立てておくお金です。そのうち「財政調整基金」は、年度による収入と支出の差に備える役割を持ちます。萩市「財政用語の解説」
今回の例では、この基金に前年度末の時点で10億円ありました。今年度は1億円を積み立て、4億円を取り崩したとします。ほかに残高を変える動きはないものとします。
10億円+1億円−4億円=7億円
基金は差し引き3億円減りました。一方、取り崩して会計に入れた4億円は、その年度の収入に含まれます。こうした基金からのお金は「繰入金」の一つです。三重県の繰入金の説明
つまり、決算の収入が支出を上回っていても、その収入の一部を基金でまかなっている場合があるのです。収支と基金残高は、それぞれ異なるお金の動きを示しています。
「黒字」と呼ばれる収支には、4つの計算方法があります。
2.実質収支は、翌年度の支払いに回す財源を除いた額
まず、1年間の収入を「歳入」、支出を「歳出」といいます。決算で歳入から歳出を引いた差が「形式収支」です。
今回の歳入を80億円、歳出を72億円とします。歳入80億円には基金の取り崩し4億円を、歳出72億円には基金への積立て1億円を含めています。
形式収支:80億円−72億円=8億円
8億円の中には、翌年度の支払いに充てるお金も含まれる場合があります。たとえば、工事が翌年度に続くため、すでに受け取ったお金を翌年度の支払いに回すことがあります。
この「翌年度へ繰り越すべき財源」を形式収支から引いたものが、実質収支(じっしつしゅうし)です。貝塚市「全般に関すること」
今回、その財源が2億円なら、次の計算になります。
実質収支:8億円−2億円=6億円
この決算は「実質収支で6億円の黒字」と読めます。引くのは、繰り越す事業の支払いに充てる、すでに収入済みの財源です。翌年度の予算全額や、繰り越す事業の総額とは異なる金額です。
3.単年度収支は「前年の実質収支との差」
実質収支の6億円には、前年度から繰り越したお金の影響も含まれます。今年度に新しく生み出したお金が6億円という計算ではありません。
そこで、今年度と前年度の実質収支の差を計算します。これが「単年度収支」です。萩市の単年度収支の説明
今回、前年度の実質収支は5億円だったとします。
単年度収支:今年度6億円−前年度5億円=1億円
実質収支は6億円ですが、前年との差は1億円です。同じ年度でも、収支の名前によって金額は変わります。
実質収支と単年度収支は、計算方法も金額も異なります。資料にある収支の名前と式を確認すると、何を示す黒字なのかが分かります。会社の利益とは異なる計算です。
4.実質単年度収支は、基金などの動きを調整する
単年度収支には、まだ基金の取り崩しなどの影響が入っています。そこから決められた項目を調整した数字が、実質単年度収支(じっしつたんねんどしゅうし)です。
計算では、単年度収支に「財政調整基金への積立額」と「地方債の繰上償還額」を足し、「財政調整基金の取り崩し額」を引きます。計算式の出典:萩市
地方債は自治体の借入れで、繰上償還は予定より早く返すことです。今回は繰上償還をしていないため、0億円とします。
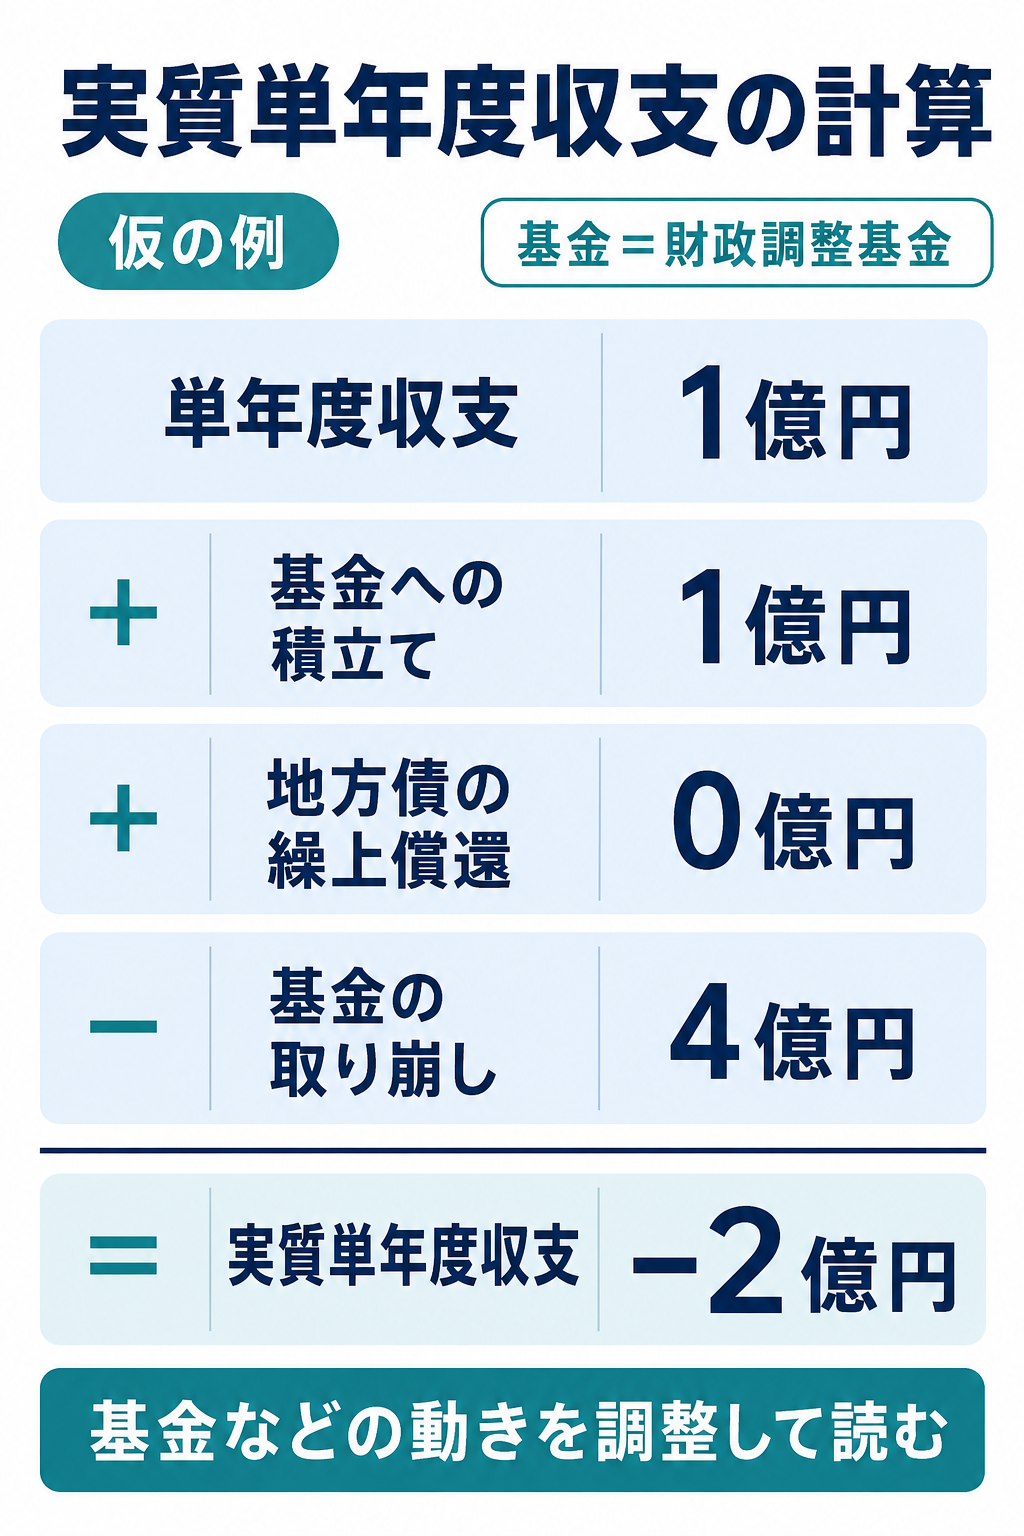
図2:1億円+1億円+0億円−4億円=−2億円。ここで調整する基金は財政調整基金です。特定の事業用の「特定目的基金」や、地方債の通常の返済額は、この加減算に含めません。対象範囲の出典:名張市「中期財政計画」の用語説明
積立てや繰上償還は、その年度の支出を増やし、収支を小さくします。その影響を取り除くため、計算上は足し戻します。逆に、基金の取り崩しは収入を増やすので、その影響を差し引きます。
結果は2億円の赤字です。実質収支の6億円の黒字と、両方成り立ちます。
実質単年度収支は、決められた基金などの動きを調整した収支です。自治体全体の資産や借金を評価するには、別の資料も必要となります。「自治体の本当の利益」とは異なり、一時的な収入をすべて除く計算でもありません。
5.4つの収支の計算方法と、自分のまちの確認資料
同じ仮の決算をまとめると、次のようになります。金額はすべて億円です。
| 収支と結果 | 何を計算したか |
|---|---|
| 形式収支 +8億円 |
歳入80−歳出72 |
| 実質収支 +6億円 |
形式収支8−翌年度へ繰り越す財源2 |
| 単年度収支 +1億円 |
今年度の実質収支6−前年度の実質収支5 |
| 実質単年度収支 −2億円 |
単年度収支1+積立て1+繰上償還0−取り崩し4 |
表の4行目は、財政調整基金などについて、図2と同じ範囲を調整しています。表とは別に、基金残高も10億円から7億円へ減っています。
自分のまちの資料を読むときは、次の順番で確認してみましょう。
- 数字の名前と対象をそろえる。 同じ年度・会計の範囲で、予算の見込みではなく決算の実績を比べます。
- 基金の動きを見る。 残高だけでなく、いくら積み立て、いくら取り崩したかを確認します。
- 増減の理由と数年間の変化を読む。 災害対応や施設整備など一時的な事情か、毎年続く収支の問題かを確かめます。
これは数字をどう評価するか、という読み方の提案です。単年度の赤字だけで危険と決めつけず、黒字だけで安心もしない。今後の収入や返済の見通しと合わせて考えましょう。
資料の探し方は、決算カード・財政状況資料集の読み方で紹介しています。
よくある質問
黒字なのに基金が減るのは、赤字を隠しているということ?
この2つの数字だけでは、赤字を隠しているとは判断できません。決算の収入には基金から取り崩したお金も含まれるため、黒字と基金の減少は両立します。資料にある取り崩し額と目的、同じ方法を続けられるかが確認点です。
実質単年度収支が赤字なら、すぐに財政破綻する?
この数字だけでは、すぐに財政破綻するとは判断できません。基金残高、今後の収入、支払いや返済の予定も判断材料です。この数字は、一定の基金の動きなどを調整した1年間の収支を示しています。赤字が続く場合は、その理由と対応策を読みましょう。
実質収支の黒字6億円は、全部自由に使える?
黒字額がそのまま、自由に使える新しい事業の予算になるわけではありません。翌年度以降の予算や、基金への積立てなどの扱いを確認します。予算を決める流れは、首長・議会・住民の役割で解説しています。
地方財政法第7条は、決算剰余金の半額以上を、翌々年度までに積立てや地方債の繰上償還の財源へ充てると定めています。対象となる剰余金の計算は法令で決まり、公営企業には別の扱いもあります。 地方財政法第7条(決算剰余金の扱い)
まとめ:黒字の金額だけでなく、名前と中身を見る
- 実質収支は、歳入と歳出の差から、翌年度へ繰り越すべき財源を引いた数字です。
- 単年度収支は、今年度と前年度の実質収支の差です。
- 実質単年度収支は、さらに財政調整基金などの決められた項目を調整します。
- 黒字でも基金は減り得ます。収支と基金残高を一緒に読みましょう。
「何億円の黒字か」の前に、「どの収支か」。このひと手間で、決算ニュースを読み違えにくくなります。
収入の種類から確認したい方は、自治体の財源とは?地方税・交付税・国庫支出金・地方債の基本もご覧ください。
関連記事
制度・資料の確認日:2026年9月4日。図表・本文の数値例はすべて仮定であり、実績や標準的な水準を示すものではありません。図は仕組みを説明するためのオリジナル図解です。
制作:カネさん+ChatGPT(gpt-5.6-sol/xhigh)