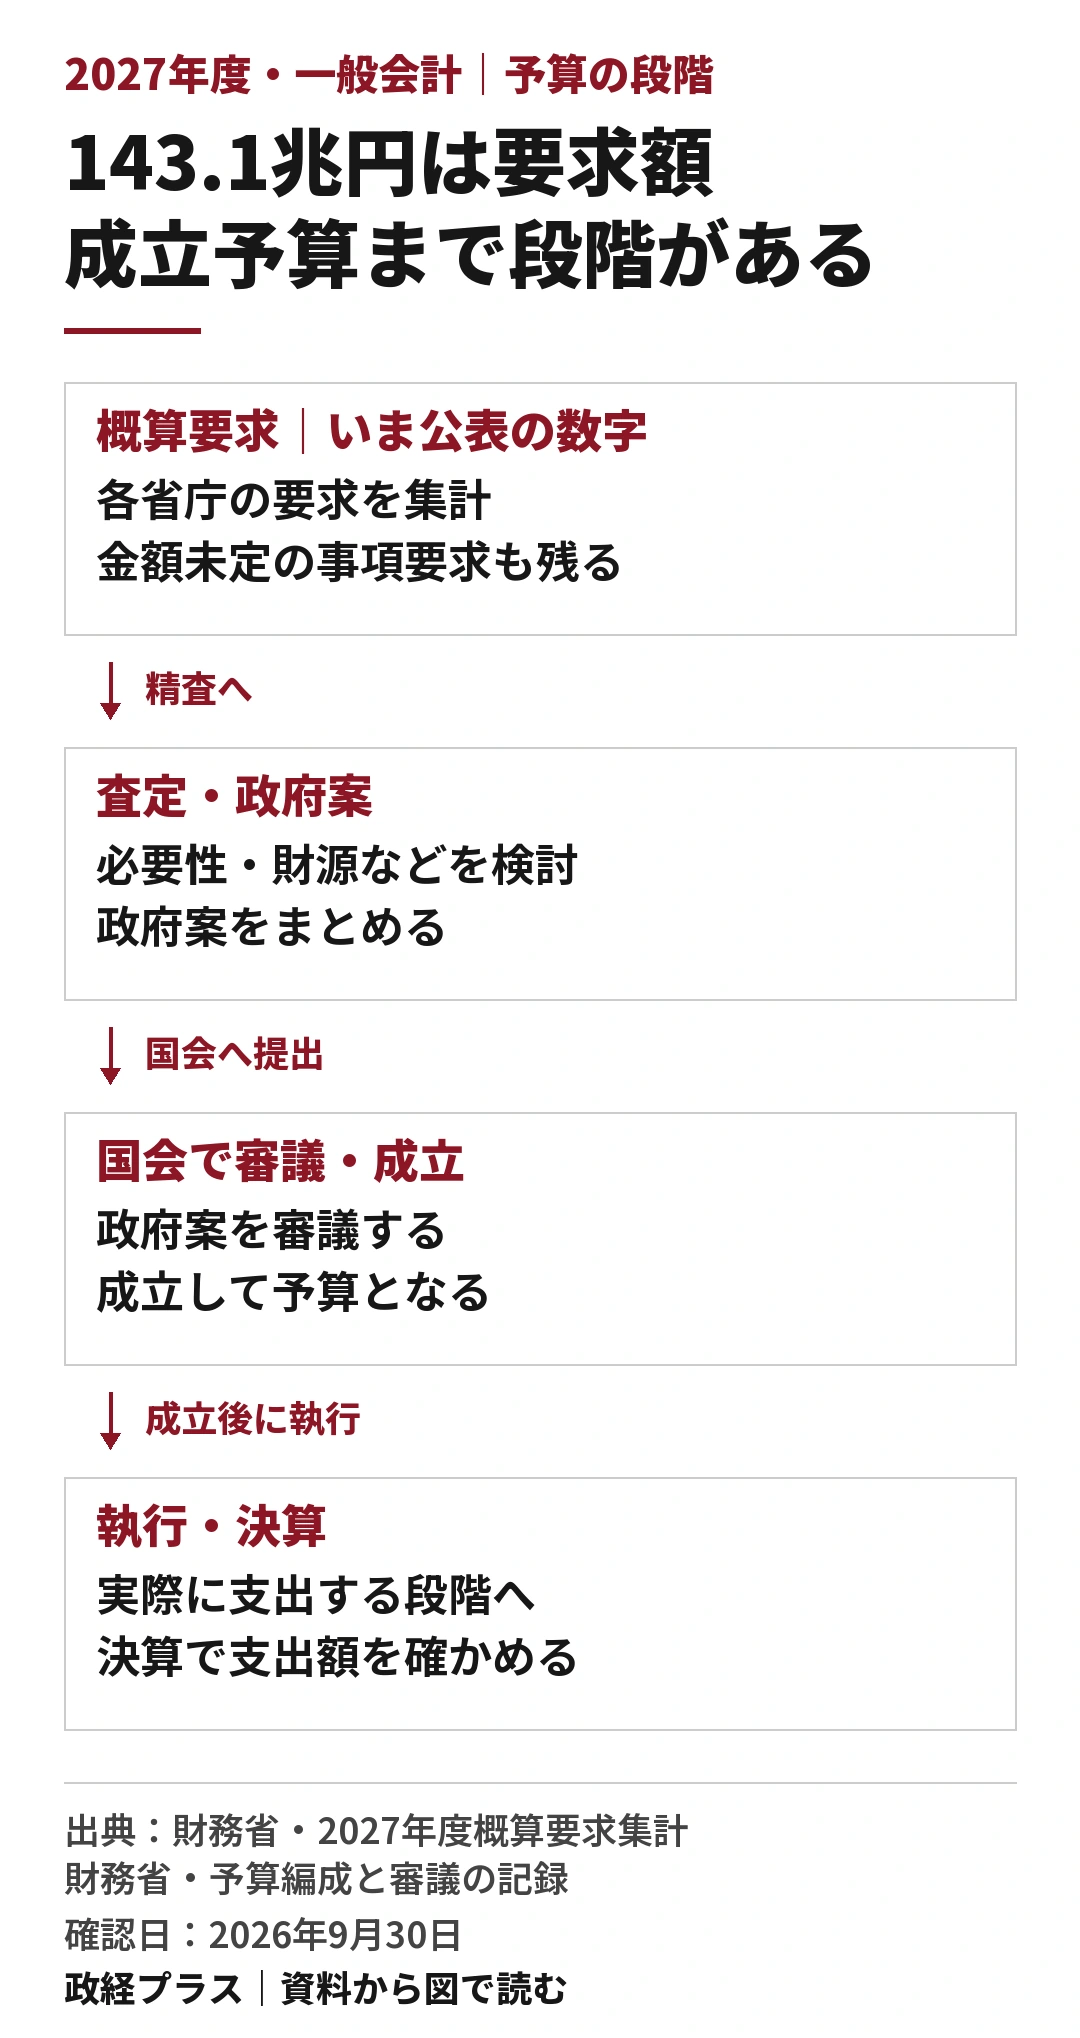
2027年度一般会計(税金などを主な財源とする国の基本的な会計)の概算要求(各省庁が翌年度に必要と求める予算)は、合計約143.1兆円です。今後の査定(要求の内容や額を審査し、予算案を調整する作業)と国会審議を経て、予算が決まります。成立した予算や実際の支出額とは区別が必要です。
金額を示さない要求も残っています。総額だけを見て「来年度はこれだけ使う」と受け取ると、予算編成の途中と結果を取り違えてしまいます。
ここでは、財務省の資料を基に、143.1兆円の内訳、前年との比較、要求から予算成立までの流れを整理します。元稿の確認基準日は2026年9月27日。10月25日に、集計表・大臣の説明・要求方針などを再照合しました。
143.1兆円には、新設の投資枠も入っている
財務省が9月4日に公表した集計表の合計欄は、次の足し算です。
| 集計表の区分 | 一般会計の金額 |
|---|---|
| 概算要求額 | 128兆967億円 |
| 要望額 | 2兆7,959億円 |
| 「強く豊かな日本」投資枠 | 12兆1,730億円 |
| 合計 | 143兆656億円 |
143兆656億円を兆円単位で丸めると、約143.1兆円になります。12兆1,730億円の投資枠は、この合計に含まれます。143.1兆円にさらに上乗せする金額ではありません。
一方、片山さつき・財務大臣は、GX(脱炭素と経済成長の両立に向けた取組)やAI(人工知能)・半導体(電子機器に使う重要な材料・部品)の特別会計(特定の事業や財源を一般会計と分けて扱う会計)分も含めると、投資枠の要求は約14.2兆円になると説明しています。
こちらは一般会計だけの数字とは範囲が異なります。比較するときは、まず「何を含む総額か」をそろえる必要があります。9月4日の財務大臣会見
金額を示さない「事項要求」も残っている
集計表の注記には、各府省が金額を置かず、事項のみを要求している場合があると書かれています。財務大臣は、防衛力強化や国土強靱化(災害に強い国土づくり)などに関する事項要求に言及しました。
このため、143.1兆円は、要求する政策のすべてに金額を付けた最終一覧ではありません。集計表も、今後の精査で金額が変動する可能性を示しています。集計表の注記
金額がない項目は、「予算がゼロで決まった」という意味ではありません。具体的な制度や金額を、今後の編成過程で検討する項目です。どの要求に金額が付くのかも、次の資料で確認したいところです。
「20.8兆円増」と「2.5兆円増」は、比べる相手が違う
前年との比較で混乱しやすいのは、当初予算(年度当初に組む基本の予算)だけを見るか、補正予算(年度途中に変更・追加する予算)も合わせるかです。集計表にある金額で計算すると、次のようになります。
| 比較する数字 | 比較対象の額 | 2027年度の要求合計との差 |
|---|---|---|
| 2026年度当初予算 | 122兆3,092億円 | 20兆7,564億円 |
| 2025年度補正+2026年度当初 | 140兆6,126億円 | 2兆4,530億円 |
※当初予算額は、財務省が今回の要求との比較用に組み替えた数値です。下段は、2025年度補正18兆3,034億円と2026年度当初122兆3,092億円の合計。異なる年度の補正と当初を組み合わせており、2026年度の年間支出総額を示す表ではありません。差額は集計表の億円単位の数値から計算しました。財務省集計表・1~2ページ
片山財務大臣は、恒常的な施策を補正予算から当初予算へ移す方針を理由に、下段を比較対象として説明しました。補正に計上していた事業が当初へ移れば、当初だけの総額は大きく見える、という考え方です。財務大臣会見
私は、比較の目的を明示することが先だと考えます。当初予算の規模の変化を見るなら上段。政府の予算編成改革の説明を確かめるなら下段。そのうえで、どの事業が移ったのかを照合する必要があります。
どちらも、2027年度側は要求段階の数字です。差額を、そのまま来年度の実際の支出増と呼ぶことはできません。
要求した事業が予算になるまでの手続き
要求が予算になるまでには、いくつかの段階があります。通常の流れを短くすると、次の順です。
- 要求の方針を決める。 各省庁が要求するときの条件を政府が示す。
- 各省庁が要求する。 事業と必要額を示し、財務省が集計する。
- 内容を精査し、政府案をまとめる。 必要性や効果、優先順位、支出に充てるお金などを検討する。
- 国会へ提出し、審議する。 政府案ができた後も、成立するまでの審議がある。
- 成立後、執行する。 予算を使う段階へ進む。実際にいくら支出したかは決算で確かめる。
財務省の予算編成の説明では、秋から冬に各省庁と要求内容やデータを基に検討し、政府案を閣議決定(内閣として方針を決めること)した後、通常国会(毎年定期的に開く国会)に提出する流れを示しています。過去の2024年度予算の掲載ページでも、概算要求、政府案、国会提出、成立が別々に記録されています。
2027年度については、財務省の年度別ページに、7月30日の要求方針、9月4日の集計、各府省の要求資料へのリンクが掲載されています。今後の閣議決定日や成立日を、現時点で確定した予定として扱うことはできません。
上限のない投資枠も、必要性と効果を査定する
今回の新設投資枠には要求上限がありません。ただし、これは各省庁が要求できる額の条件です。要求額をそのまま全額認めるという意味ではありません。
7月30日の要求方針は、投資枠を通常歳出(投資枠とは別に扱う従来の支出)と別に設け、複数年度の計画を基本とするとしています。さらに、投資枠の査定方針は、成長への寄与や民間投資を引き出す効果、進捗・成果の確認、必要な見直しを求めています。
私は、政府案が出た段階で、次の三つを確かめたいと思います。
- 何を採用したか。 要求から減額・見送りになった事業と、その理由。
- 何を成果とするか。 支援先、達成時期、効果を確かめる指標。
- いつ見直すか。 計画どおり進まない場合の縮小・変更の条件。
要求額が大きいことと、使い道に効果があることは、別々に検証する話です。政府が掲げた査定方針と、実際に採用された事業がつながっているか。その照合まで追いたいと思います。
政府案の総額が出たら、何が増減したかを見る
今後、政府案や成立予算の総額が報じられたら、「143.1兆円からいくら変わったか」だけでなく、比較対象の範囲も見たいところです。事項要求に付いた金額、補正から移した事業、一般会計と特別会計の関係を確認すると、増減の理由を読み取りやすくなります。
143.1兆円を基準に、今後の政府案や成立予算で何が変わったかを追います。実際の使い道と支出額は、決算で確認します。
関連する論点は、note版「143.1兆円は『決まった予算』ではない」でも整理しています。
※元稿は2026年9月27日の公表資料に基づきます。10月25日に出典本文と表を再確認しました。2027年度予算の成立や執行を確認した記事ではありません。
関連記事
- 予算案・補正予算・予備費は何が違う?ニュースの「○兆円」を使えるお金まで追う
- 福岡県の2026年度予算は過去最大2兆3000億円|使い道と県債を検証
- 政府統計の1ポイント差は誤差?標本誤差・回答漏れと比較の条件
- 政党交付金の使い道はどこで分かる?使途等報告書と基金・支部の読み方
執筆・検証:カネさん(政経プラスチャンネル運営)+ ChatGPT