
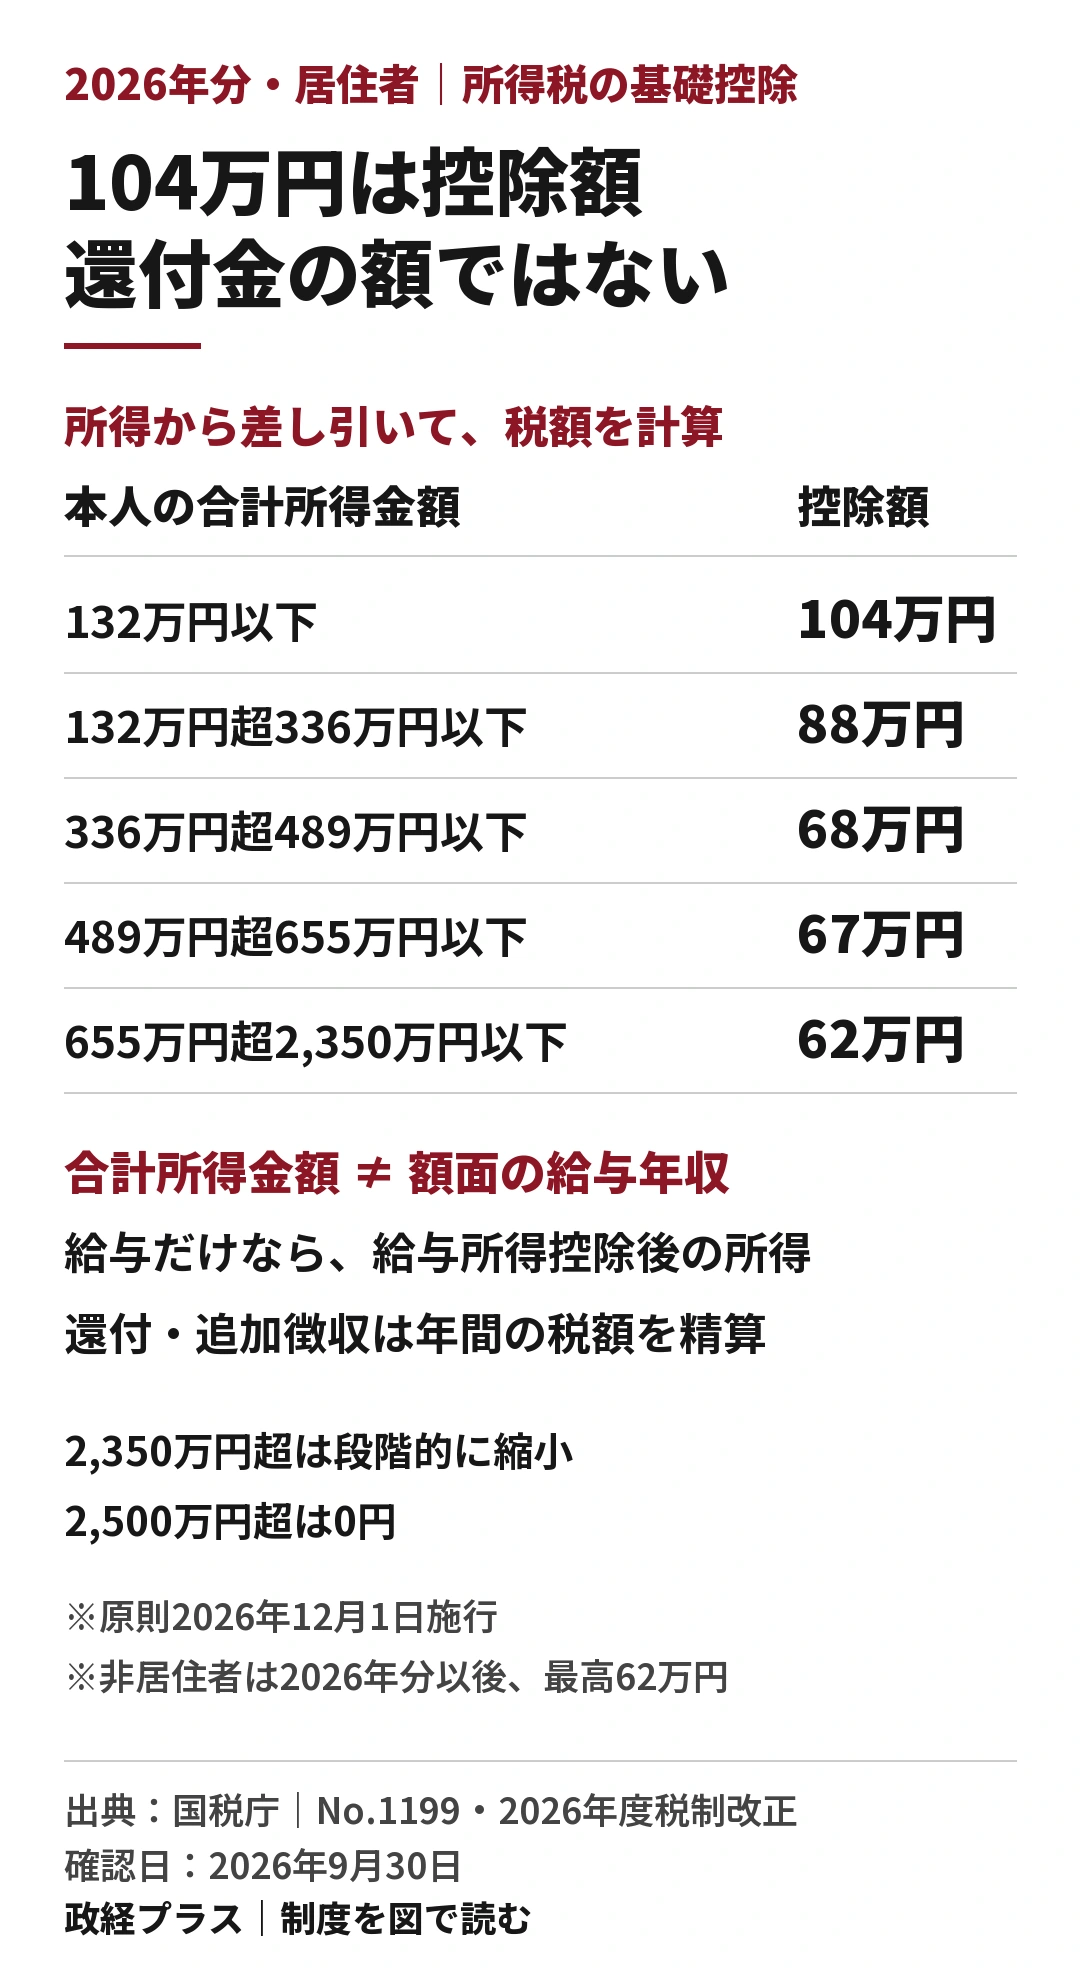
2026年分の年末調整では、所得税の基礎控除、給与所得控除の最低保障額、扶養親族等の所得要件などが改正されています。「基礎控除が最大104万円」と聞いても、年末に104万円が戻る意味ではありません。基礎控除は、税額を計算する前に所得から差し引く額です。
国税庁によると、改正は原則2026年12月1日に施行され、2026年分以後の所得税に適用されます。11月まで毎月の源泉徴収額が変わらないからといって、今年の年末調整にも変更がないわけではありません。
基礎控除額は本人の「合計所得金額」で変わる
国税庁の2026年分の表では、合計所得金額が132万円以下の人の基礎控除は104万円、132万円超336万円以下は88万円、336万円超489万円以下は68万円、489万円超655万円以下は67万円、655万円超2,350万円以下は62万円です。2,350万円を超えると段階的に縮小し、2,500万円超では0円となります。
この区分は給与の額面年収そのものではなく、合計所得金額で見ます。給与収入のみの人も、給与所得控除を引いた後の所得を踏まえて判定します。収入額だけを上の表へ当てはめると、控除額を誤ります。
年末調整では申告書の確認が必要
国税庁は、基礎控除を年末調整に反映させるため「基礎控除申告書」の提出を求めています。扶養する親族の就職や収入の変化があれば「扶養控除等(異動)申告書」も確認します。2026年分には、23歳未満の扶養親族がいる場合の生命保険料控除の特例も設けられています。該当するかどうかは申告書と国税庁の手引きで見てください。
税額の精算結果は、年間の給与、源泉徴収済みの所得税、各種控除で異なります。「全員が同じ額を還付される」という説明はできません。また、所得税の基礎控除の話を、住民税や社会保険料の基準と混ぜないようにします。
書類を受け取ったら、前年の数字をそのまま写す前に、本人の所得見積額、配偶者や扶養親族の状況、生命保険料控除の証明書を見直します。勤務先の締切後に家族の就職などで状況が変わった場合も、担当部署に申告内容の訂正方法を確認してください。申告書の記入を誤ると、年末調整の結果も変わります。
「控除拡大」で何を確認すべきか
基礎控除の改正は家計に関わりますが、控除額の数字だけでは負担軽減の実額は分かりません。国税庁の2026年分手引きで自分の区分と提出書類を確認し、年末調整後の源泉徴収票で所得控除額と所得税額を確認する。政策の評価も、その実額と対象者の広がりを見て行うべきです。
よくある質問
Q. 基礎控除104万円は全員に適用されますか。 いいえ。2026年分の104万円は合計所得金額132万円以下の区分です。
Q. 104万円が振り込まれますか。 いいえ。所得から差し引く額であり、還付金額ではありません。
Q. 会社に何を出せばよいですか。 勤務先の案内に従い、少なくとも該当する基礎控除申告書などを確認してください。
まとめ
今年の年末調整は、基礎控除の「金額」だけでなく、その判定に使う所得、申告書、源泉徴収票の順に確認することが大切です。
確認資料
AI利用:生成AI(ChatGPT)を資料整理と原稿作成に使用しました。記載した制度・金額・日付は、公開前に公表資料と照合しました。
