記事タイプ:制度解説・円預金の元本保証と購買力
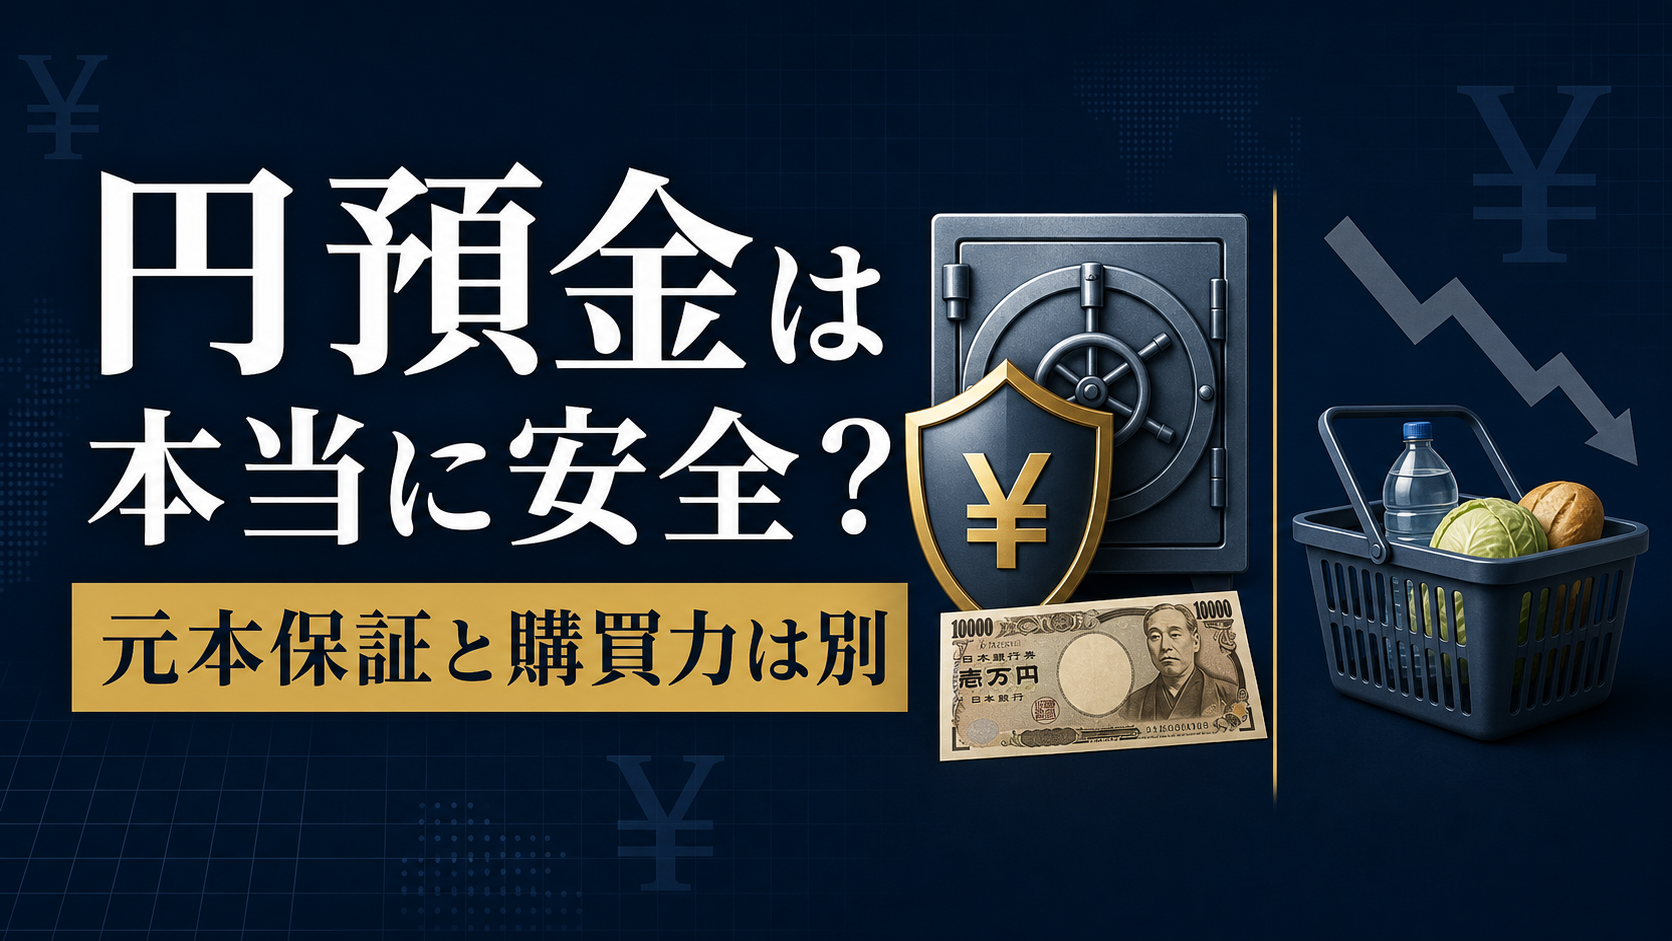
「投資は値下がりが怖い。銀行預金なら元本保証だから安全だ」
円預金は、生活費や急な出費を確保するのに適しています。預金保険による破綻時の保護もあります。一方、物価が上がれば、同じ金額で買える量は減ります。
預金の安全性は、口座残高と、そのお金で買える量を分けて判断します。
通帳に100万円と書かれたままでも、物価が上がれば100万円で買えるモノやサービスは少なくなります。これが、購買力の低下です。
生活費を確保する役割と、長期の物価上昇への備えを、順に整理します。
前回の「自分の家計が円安に強いか、弱いか」を確認したい方は、先に12問でわかる通貨ポジション診断をどうぞ。
円預金の安全性を判断する4項目|元本・破綻・支払い・購買力
預金を選ぶ際には、次の4項目を確認します。
- 名目元本の安全
口座に入れた100万円が、値動きによって80万円にならないか。 - 金融機関が破綻したときの安全
銀行などが経営破綻しても、預金がどこまで保護されるか。 - 必要なときに使える安全
生活費や急な出費に、すぐ円で支払えるか。 - 購買力の安全
数年後、同じ金額で同じ量の商品やサービスを買えるか。
円預金は、1と3には強い商品です。2も預金保険制度の範囲で守られています。一方、4の購買力は物価上昇の影響を受けます。
銀行が破綻したとき、預金はいくら保護されるか
金融庁によると、利息の付く普通預金や定期預金などの一般預金等は、1金融機関ごとに預金者1人当たり、元本1,000万円までと破綻日までの利息等が保護されます。
この限度額は、同じ銀行にある本人名義の預金を合算して適用します。本店と支店に分けても、普通預金と定期預金に分けても、合計で判断します。
元本1,000万円を超える部分は、破綻した金融機関の財産状況に応じて支払われます。一部が戻らない可能性があります。
一方、当座預金や「利息の付かない普通預金」など、無利息・要求払い・決済サービスを提供できるという3条件を満たす決済用預金は、全額保護されます。
| 預金の種類 | 破綻時の保護 |
|---|---|
| 利息の付く普通預金・定期預金など | 1金融機関ごとに、預金者1人当たり元本1,000万円までと破綻日までの利息等 |
| 決済用預金 | 全額保護 |
| 1,000万円を超える一般預金等 | 財産状況に応じて支払い。一部が戻らない可能性あり |
大きな現預金を持つ家庭や事業者は、金融機関ごとの合計額を確認します。
通帳の100万円が減らなくても、買える量は減る
総務省の消費者物価指数では、2020年を100とした全国の総合指数が、2026年5月に113.5となりました。出典:総務省統計局|2026年5月の全国消費者物価指数(2020年基準)
単純化すると、2020年に100万円で買えた商品・サービスの組み合わせに、2026年5月の価格では約113万5,000円が必要になった計算です。
逆に、2026年5月時点の100万円の購買力を2020年価格に置き換えると、約88万1,000円相当です。
| 比較 | 金額・指数 |
|---|---|
| 2020年の物価指数 | 100.0 |
| 2026年5月の物価指数 | 113.5 |
| 2020年に100万円だった買い物 | 約113万5,000円 |
| 2026年5月の100万円の購買力(2020年価格換算) | 約88万1,000円 |
この比較は、消費者物価指数が対象とする商品・サービス全体の価格変化を使っています。各家庭の負担は、食費、家賃、電気代、教育費などの支出内容によって変わります。
家計では、預金残高に加えて、日常の支払いに必要な金額の変化も確認する必要があります。
年2%の物価上昇が続いたらどうなるか
日本銀行は、消費者物価の前年比上昇率2%を「物価安定の目標」としています。
物価が毎年2%ずつ上昇し、預金利息を考えない条件で、現在の100万円の購買力を試算すると次のようになります。
| 経過年数 | 現在の100万円に相当する購買力 |
|---|---|
| 5年後 | 約91万円 |
| 10年後 | 約82万円 |
| 20年後 | 約67万円 |
年2%は、この試算に置いた仮定です。実際の物価上昇率と預金金利は変動します。
緩やかな物価上昇でも、長期間続けば影響が積み重なります。来月使う生活費と、20年後に使う老後資金では、備えるリスクが異なります。
円預金は、生活費・緊急時の備え・近く使う資金に役立つ
円預金には、日々の支払いと急な出費に備える役割があります。
具体的には、次の用途で役立ちます。
- 値動きを気にせず、今日の支払いに使える
- 急な失業、病気、家電の故障などに対応できる
- 数年以内に使う教育費、住宅資金、税金を確保できる
- 相場が下がったときに、投資資産を慌てて売らずに済む
生活防衛資金は、収入が止まったときや急な支払いに備えるお金です。利回りに加え、必要なときに使えることを重視します。
日本銀行の2026年3月末に関する当時の公表値では、家計金融資産は2,386兆円、現金・預金は1,126兆円で47.2%を占めていました。出典:日本銀行|資金循環の日米欧比較(2026年3月末、2026年8月31日公表)
この数値は当時の公表値です。その後の統計改定とは分けて扱います。現金・預金の分類には外貨預金も含まれるため、47.2%を円預金だけの割合とは読めません。
近く使うお金と、20年先に使うお金を、目的に応じて分けることが大切です。
生活費・予備費・予定資金・長期資金に分ける
家計のお金を、使う時期と目的から4つに分けます。
1.毎月使うお金
家賃、食費、光熱費、カードの引き落としなどです。すぐに使える円預金が基本になります。
2.生活防衛資金
収入が止まったときや、急な出費に備えるお金です。必要額は、雇用形態、扶養家族、固定費、保険の内容によって違います。自分の家計で収入や生活が回復するまでに必要な期間を考え、金額を決めます。
3.数年以内に使う予定資金
学費、車の購入、引っ越し、住宅の頭金など、使う時期が見えているお金です。必要な時期に相場が下がっていると困るため、値動きの小さい置き場所を優先します。
4.当面使わない長期資金
10年、20年先のためのお金です。ここは名目元本だけでなく、物価上昇や円安による購買力の低下も考える余地があります。
この分類を使えば、自分の生活に合わせて、預金と長期資産へ配分できます。
外貨や株式へ移す前に、使う時期と値動きを確認する
外貨や株式へ移すと、為替や価格変動の影響を受けます。円預金を一度に移す前に、使う時期に合うかを判断します。
外貨には為替変動があります。円高になれば、円換算の価値は下がります。売買時の手数料もかかり、必要なときに円へ戻す価格が有利とは限りません。株式や投資信託にも価格変動があります。
家計では、次の順に資金の用途と商品を決めます。
- 日本で近く使うお金は円で持つ
- 長期間使わないお金は、通貨や資産を分散する選択肢を検討する
- 一度に動かさず、目的と期間を確認する
- 理解できない商品には手を出さない
使う時期と、守りたいものに応じて資金を分ける
日々の支払い、緊急時の備え、数年以内の予定資金には、必要なときに使える円預金が役立ちます。長期資金では、物価上昇による購買力の低下も考えて配分します。
家計のお金を分ける基準は、次の2つです。
いつ使うお金なのか。何から守りたいお金なのか。
使う時期と目的を先に決め、口座残高を保つ資金と、長期の購買力を意識する資金に分けます。
※本記事は一般的な情報提供を目的としたもので、特定の金融商品の購入・売却を勧めるものではありません。預金保険の対象や金融商品のリスクは、利用する金融機関・商品の最新情報をご確認ください。
参考にした一次資料
- 預金保険制度(金融庁)
- 預金保険制度の解説(金融庁)
- 2020年基準 消費者物価指数 全国 2026年5月分(総務省統計局)
- 日本銀行の「物価安定の目標」(日本銀行)
- 資金循環統計(日本銀行)
- インフレと資産運用(J-FLEC 金融経済教育推進機構)
関連記事
関連動画|銀行預金と金融機関の管理
円預金の安全性と元本保証を整理する記事に関連して、三菱UFJ銀行の貸金庫からの窃盗事件を扱う動画を紹介します。被害規模・関係者・銀行の対応は、捜査機関と金融機関の公表資料で確認してください。

【驚愕】三菱UFJ行員・60人以上の貸金庫から「少なくとも」時価十数億程度盗む…
動画側の公開情報:2024年11月22日/20:33
※動画タイトル・公開日・動画時間はYouTube公開情報です。動画内の主張や評価は、一次資料・公式発表との照合が必要です。本記事の確認済み事実として追加していません。