2026年分の所得税の基礎控除は、居住者の場合、本人の所得に応じて最大104万円です。これは税額を計算する前に、所得から差し引く額です。年末調整で戻るお金は、給与から天引きされた所得税と、控除を反映した年間の税額との差額で決まります。
国税庁によると、改正は原則2026年12月1日に施行され、2026年分以後の所得税に適用されます。11月まで毎月の天引き額が変わらなくても、2026年12月に行う年末調整では改正を反映します。基礎控除に加え、給与所得控除の最低保障額や、扶養親族等の所得要件なども変わっています。
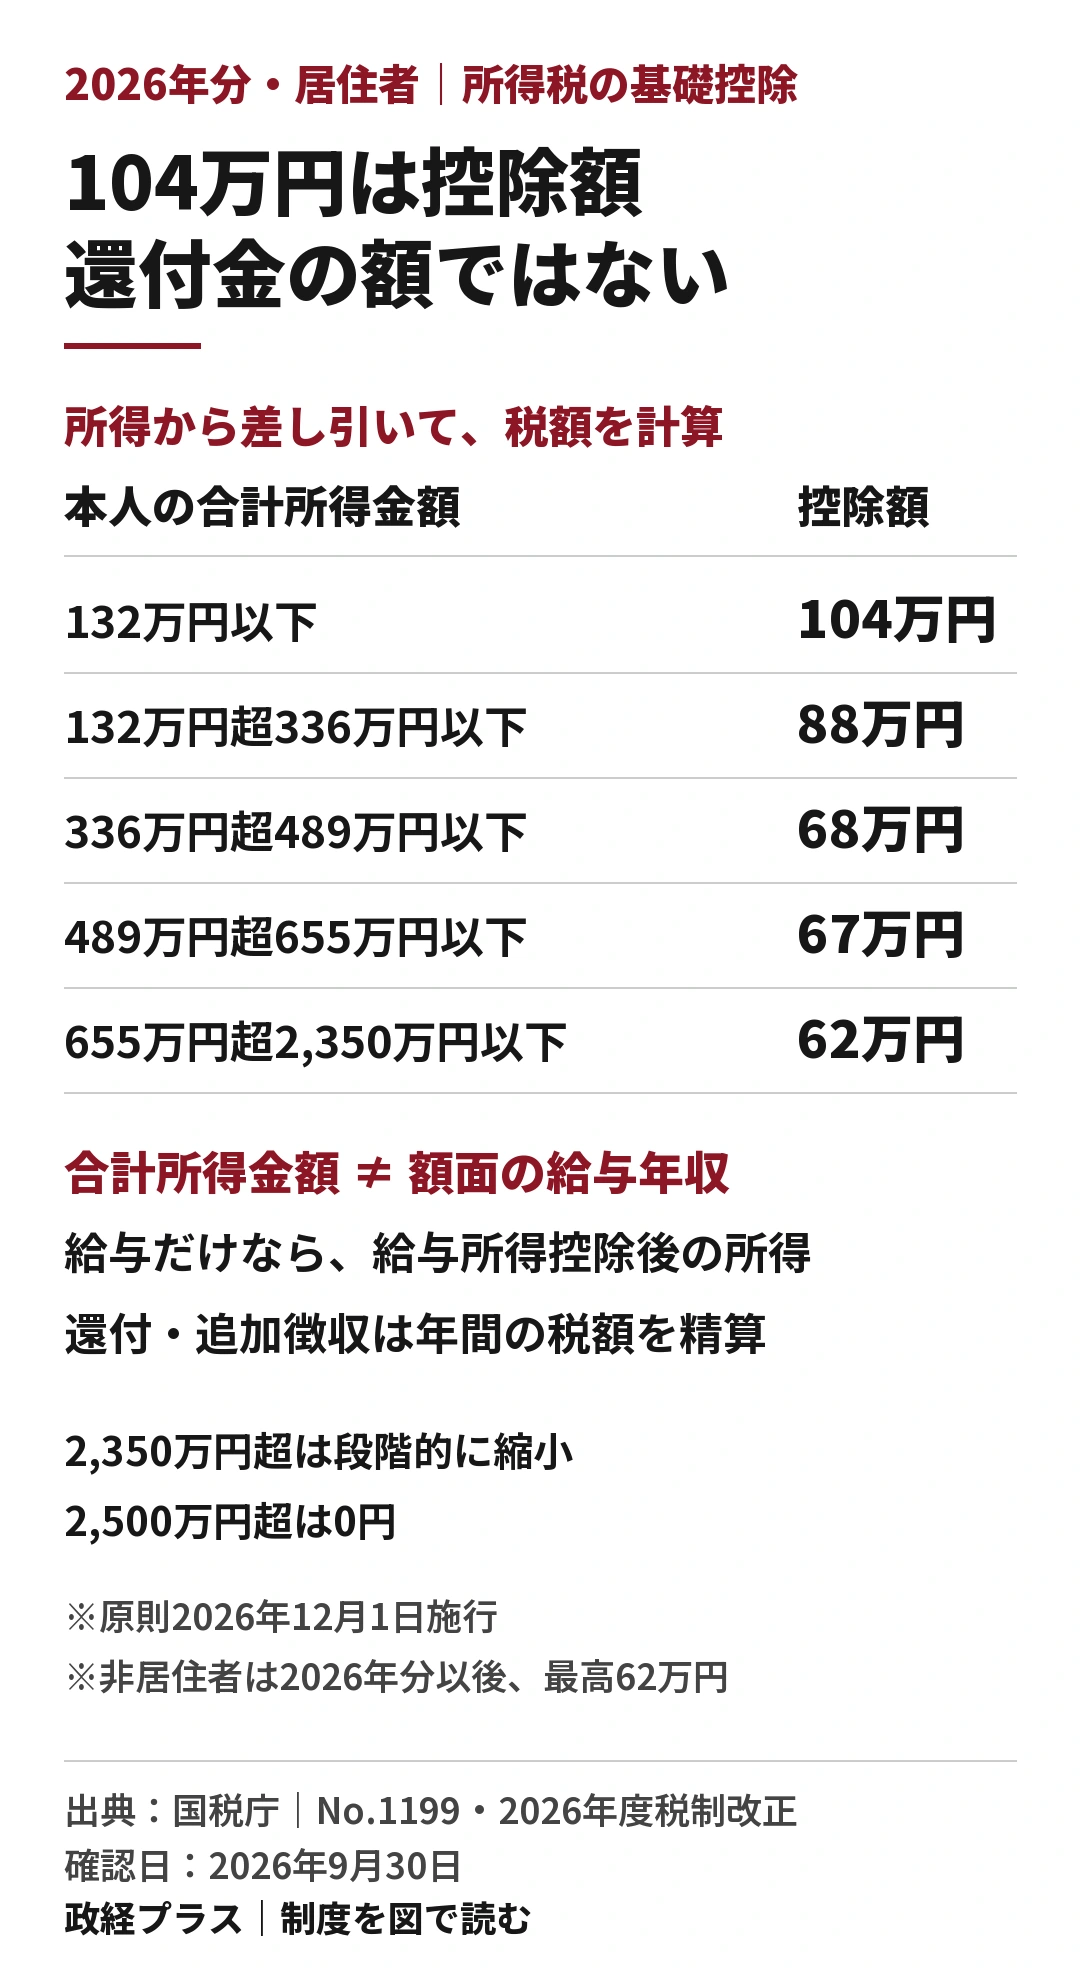
居住者で合計所得132万円以下なら、基礎控除は104万円
国税庁の2026年分の表では、居住者で、本人の合計所得金額が132万円以下なら、基礎控除は104万円です。所得が増えるにつれ、次のように変わります。
- 132万円超336万円以下:88万円
- 336万円超489万円以下:68万円
- 489万円超655万円以下:67万円
- 655万円超2,350万円以下:62万円
2,350万円を超えると段階的に縮小し、2,500万円超では0円になります。
区分を決めるのは合計所得金額です。給与収入だけの人なら、額面の給与年収から給与所得控除を引いた後の所得を使います。額面年収をそのまま表に当てはめると、自分の控除額と食い違います。
2025年分から変わる控除と所得要件
2026年分は、すべての人の基礎控除が同じ額だけ増えるわけではありません。本人の合計所得金額(給与所得や事業所得などを合計した額)で比べると、次の違いがあります。表の数字は還付金ではなく、所得から差し引く控除額です。
| 合計所得金額 | 2025年分 | 2026年分 |
|---|---|---|
| 132万円以下 | 95 | 104 |
| 132万円超336万円以下 | 88 | 88 |
| 336万円超489万円以下 | 68 | 68 |
| 489万円超655万円以下 | 63 | 67 |
| 655万円超2,350万円以下 | 58 | 62 |
2,350万円を超える区分は前年から変わりません。給与所得控除の最低額は、2026・2027年分の特例適用後で74万円となり、2025年分の65万円から変わります。扶養親族などの所得要件も58万円以下から62万円以下へ変わります。給与収入だけなら136万円以下に相当しますが、扶養控除の対象かどうかは年齢や生計などの要件も確認します。所得税と健康保険の扶養は別の基準です。
出典:国税庁「基礎控除」、令和8年分年末調整のしかた「前年と比べて変わった点」[PDF]。2026年10月29日確認。
勤務先には基礎控除申告書を提出する
基礎控除を年末調整に反映するには、勤務先への「基礎控除申告書」の提出が必要です。扶養する親族が就職したり、収入が変わったりした人は、「扶養控除等(異動)申告書」の内容も見直してください。
2026年分には、23歳未満の扶養親族がいる場合の生命保険料控除の特例もあります。対象や記入方法は、申告書と国税庁の手引きで確認できます。
基礎控除申告書などは、その年最後に給与等の支払いを受ける日の前日までに提出する扱いです。勤務先が案内する回収締切を確認し、国税庁の2026年分様式を使ってください。この様式は12月1日以後の年末調整用です。12月1日が書類の提出期限という意味ではありません。
転職して前職の源泉徴収票が届いていない人は、前職への依頼・勤務先への相談と、年末調整に間に合わない場合の手続きも確認してください。
年末調整の還付額は、年間の給与、すでに天引きされた所得税、各種控除によって人ごとに異なります。ここで扱っているのは所得税の基礎控除です。住民税や社会保険料には、それぞれの基準があります。
書類を受け取った人は、今年の所得見積額、配偶者や扶養親族の状況、生命保険料控除の証明書をそろえて記入してください。前年の数字をそのまま写すと、今年の控除額を誤ることがあります。
勤務先の締切後に家族が就職するなど、状況が変わった場合は、担当部署に訂正方法を尋ねてください。申告内容が変われば、年末調整の結果も変わります。
税務署へ相談する場合の受付時間と予約は、税務署の総合窓口は10月から原則9~15時|開庁時間と相談予約を確認で確認できます。
年末調整後の所得税額は、源泉徴収票で確認できる
家計の負担がいくら軽くなるかを知るには、控除を反映した所得税額を見る必要があります。国税庁の2026年分手引きで自分の区分と提出書類を確認したうえで、年末調整後の源泉徴収票の所得控除額と所得税額を見てください。
政策を評価する際にも、政経プラスは実際に軽くなった負担と、対象者の広がりを重視すべきだと考えます。
よくある質問
Q. 基礎控除104万円は全員に適用されますか。 2026年分は、居住者で合計所得金額が132万円以下の人に104万円が適用されます。
Q. 104万円が振り込まれますか。 104万円は所得から差し引く額です。還付額は、天引きされた所得税と、控除を反映した年間の税額で決まります。
Q. 会社に何を出せばよいですか。 基礎控除を受けるには基礎控除申告書を提出します。ほかに必要な書類は、自分の扶養状況などに応じて勤務先の案内で確認してください。
今年の所得に合う申告で、控除を給与の精算に反映する
今年の年末調整では、本人の所得に合う基礎控除額を申告することが出発点です。申告書を勤務先に提出し、精算後の源泉徴収票で所得控除額と所得税額を確かめてください。
確認資料
AI利用:生成AI(ChatGPT)を資料整理と原稿作成に使用しました。記載した制度・金額・日付は、公開前に公表資料と照合しました。