兵庫県が2000年度に公共用地の取得目的で発行した県債(県の借金)490億円をめぐり、2020年度の借り換え(返済のために新たに借り入れること)処理に問題があったことが明らかになりました。
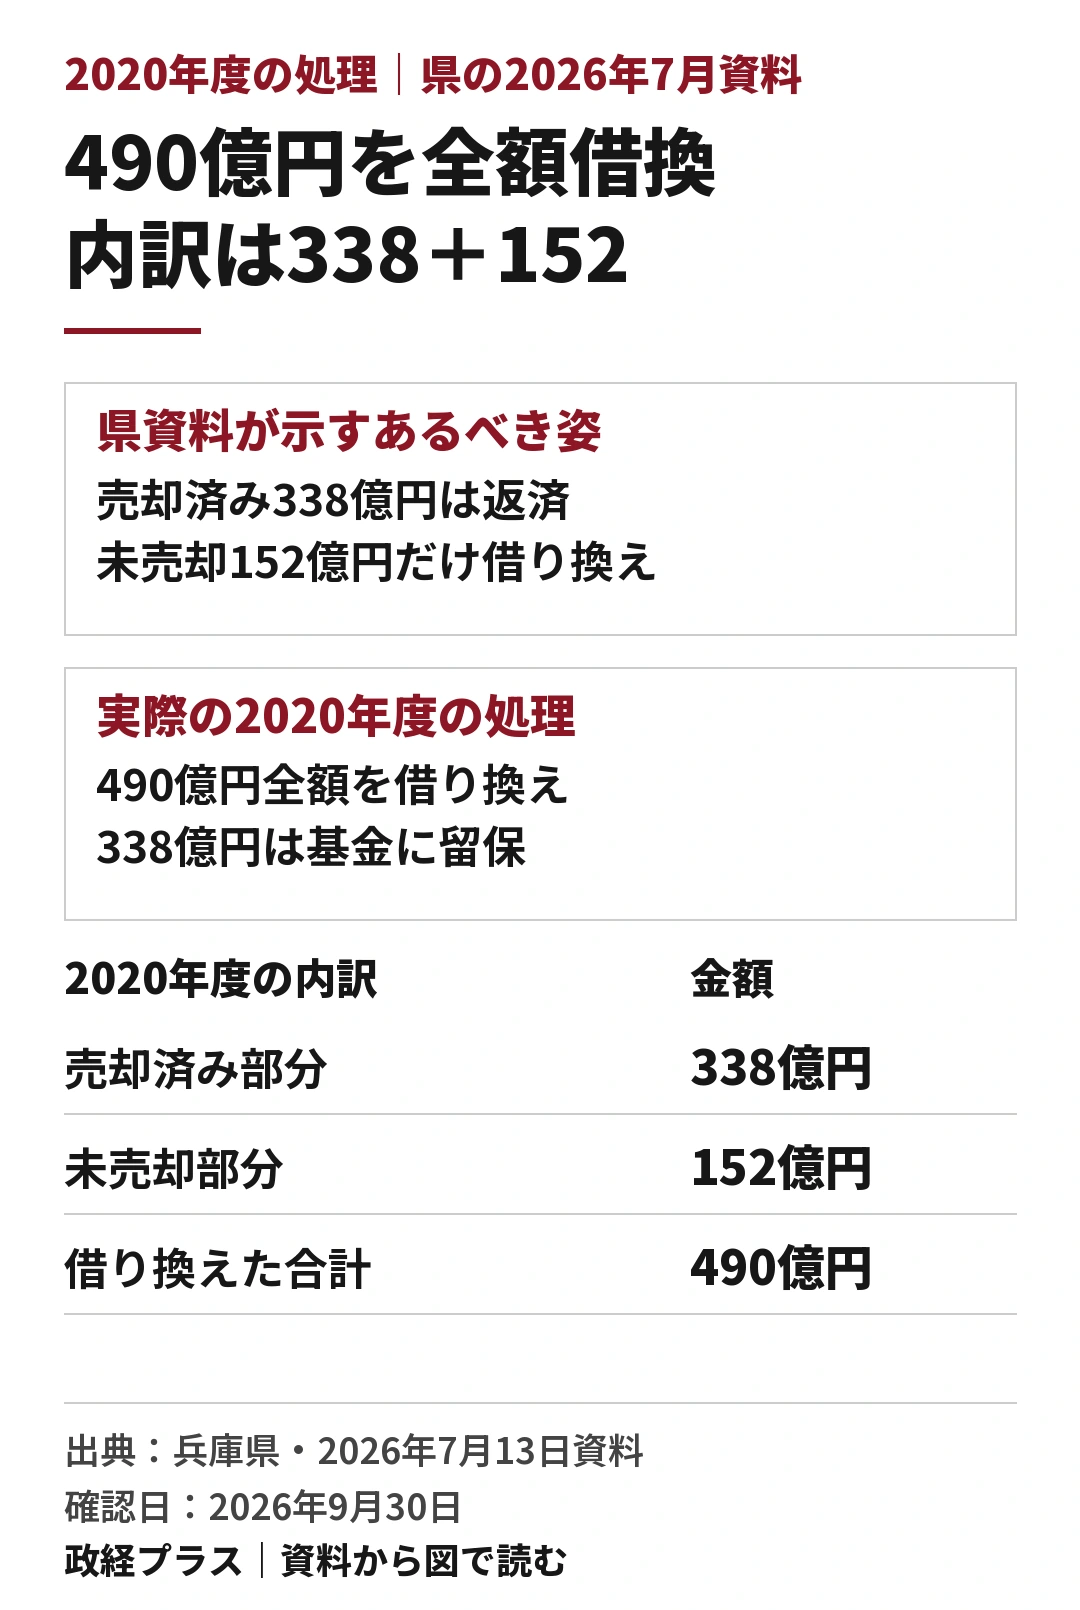
県の公表資料によると、2020年度の借り換え時点までに、土地の売却・買戻しによる収入が累計338億円生じていました。本来はこの338億円を返済に充て、土地が未売却だった152億円だけを借り換えるべきでした。しかし県は490億円全額を借り換え、338億円を県債管理基金(県債の返済に備える積立金)に残しました。
県は、この338億円分の借り換えを「地方財政法に抵触する起債」と説明しています。この説明でいう地方財政法(自治体のお金の扱いを定める法律)と起債(自治体が借金をすること)の関係が論点です。一方、誰がどの資料に基づいて判断したのか、法令確認がどの段階で行われたのかは、公開資料だけでは確定していません。
ただし、この問題を「前知事時代の処理」で終わらせることはできません。斎藤県政は2021年から県債管理基金の「見える化」を掲げ、2023年には同じ基金を使った分収造林事業(森林を育て、伐採収益を土地所有者などと分ける事業)への資金融通(事業に必要なお金の調達)も問題になりました。県の2026年7月の説明では、338億円の処理への疑義を認識する契機は同年6月の記者取材です。ただし、庁内でそれ以前に誰が何を把握していたかは、9月16日の会見でも検証中とされています。
前県政が不適切な処理を決めた責任を調べるのは当然です。同時に、透明化を掲げた現県政の約5年間で、なぜ問題を公表・是正できなかったのか。決算(年度のお金の出入りの確定)、監査(適正な処理かを調べること)、引き継ぎ、基金の検証は、どこまで機能していたのか。斎藤知事と財政当局は、県民に具体的な経緯を説明しなければなりません。
- 売却収入338億円を返済に充てず、全額を借り換えた
- 2000年度から2026年までの経緯
- 記者取材をきっかけに疑義が生じ、7月6日に知事へ報告
- 338億円の修正と152億円の見直しで、最大0.8ポイント悪化
- 借金返済の負担が18%・25%に達した場合の制度
- 兵庫県の財政悪化は338億円だけが原因なのか
- 現県政は、約5年間公表・是正できなかった経緯を説明すべきだ
- 確認できた事実、県の説明、残る論点
- 今後公開されるべき資料
- よくある質問
- 9月16日会見:知事は7月6日に認識、庁内の把握時期は検証中
- 政経プラスの結論
- この問題をさらに確認する
- 更新履歴
- 2026年9月17日の修正後比率
- 出典・確認資料
- 動画で発覚時点の説明を確認する
- 出来事ごとの検証動画
- 関連動画一覧(公開日順)
- 更新履歴
- サムネイルで動画を開く
- 関連記事
売却収入338億円を返済に充てず、全額を借り換えた
兵庫県は2000年度、将来の道路、公園、学校などに必要な土地を先に取得するため、「公共用地先行取得等事業債」(事業着手前に公共用地を取得するための借金)を使って490億円を調達しました。10年後の2010年度には土地売却収入がなく、返済財源がなかったため、490億円全額を借り換えています。
その後、2017年度から県有環境林特別会計(県が環境保全のために持つ森林の事業を分けて管理する会計)による土地の買戻しが始まりました。2020年度の借り換え時点では、338億円の売却・買戻し収入が生じていました。
県の資料が示す「あるべき姿」は、次の通りです。
- 売却済みの土地に対応する338億円は、売却収入を使って返済する
- 土地が未売却だった152億円だけを借り換える
実際には、県は売却済みの338億円を含む490億円全額を借り換えました。338億円は県債管理基金に残され、返済は起債許可期限の2030年度まで繰り延べられました。
県の2026年7月13日付資料は、この338億円分を「地方財政法に抵触する起債」と記載しています。
2000年度から2026年までの経緯
| 時点 | 確認できる内容 |
|---|---|
| 2000年度 | 公共用地の先行取得のため、490億円の県債を発行 |
| 2010年度 | 土地売却収入がなく返済財源がなかったため、490億円全額を借り換え |
| 2017~2020年度 | 県有環境林特別会計などによる土地の買戻しが進み、338億円を基金へ積み立て |
| 2020年度 | 338億円を返済に充てず、490億円全額を借り換え |
| 2021年12月 | 斎藤知事が県債管理基金の残高不足と、他基金などからの資金集約を説明 |
| 2023年 | 分収造林事業への資金融通を、同じ県債管理基金に関係する別問題として検証 |
| 2026年6月23日以降 | 記者から財政課への取材を受け、県が用先債(公共用地先行取得等事業債の略)の取扱いに疑義を認識したと、7月15日に財政課長が説明 |
| 2026年7月6日まで | 総務省から、売却済み部分の借り換えは地方財政法に抵触する恐れがあるとの見解 |
| 2026年7月6日 | 財政課が一連の経緯を斎藤知事に報告 |
| 2026年7月13日 | 県が検討会資料を公表 |
2021年に知事が説明していたのは、基金残高の不足や資金集約という構造上の問題です。2026年に判明した338億円の借り換えは個別の会計処理です。同じ県債管理基金に関係しますが、同一の取引ではありません。
記者取材をきっかけに疑義が生じ、7月6日に知事へ報告
2026年7月15日の知事会見で、財政課長が発覚から知事報告までの経緯を説明しました。
財政課長によると、6月23日以降に記者から用先債の借り換えについて取材があり、県は取扱いへの疑義を認識しました。その後、関係法令の再確認、当時の関係者への事実確認、総務省への見解確認を行いました。
なぜ2026年まで判明しなかったのかは、動画の該当チャプターから確認できます。
7分10秒から見る
7月6日までに、総務省から、土地売却収入が生じていた部分の借り換えは地方財政法に抵触するという趣旨の見解が示され、同日中に財政課から知事へ報告したと説明しています。
公開資料で確認できるのは、総務省の見解を確認した7月6日までの経緯と、同日の知事報告です。知事による長期間の放置を裏付ける資料は得られていません。現県政には、これとは別に、庁内の確認体制を説明する責任があります。
問われるのは、記者取材で問題が表に出るまで、県が公表・是正できなかったことです。庁内の把握時期は、9月16日の会見で示された記者の指摘と県の検証結果を分けて確かめる必要があります。2021年には基金残高と資金集約を見直し、2023年には同じ基金を使った別の資金融通を検証していました。それでも2020年度の全額借り換えは、県が説明する2026年6〜7月の経緯を経て問題になりました。
「知事本人が7月6日に初めて報告を受けた」という説明は、知事個人への報告日を示しただけです。なぜ財政当局、監査、引き継ぎ、過去の検証が是正につながらなかったのかという組織上の問いには答えていません。
338億円の修正と152億円の見直しで、最大0.8ポイント悪化
兵庫県は、用先債の取扱いを修正した結果、実質公債費比率が単年度(1年度分)、3年間平均とも最大0.8ポイント悪化すると試算しました。
「最大0.8ポイント」は、338億円の処理の修正と、未売却分152億円の算定方法の見直しを合わせた試算です。
試算には、次の2点が含まれています。
- 売却済み部分338億円を、実質公債費比率の算定に使う県債管理基金残高から控除(計算対象から差し引くこと)する
- 未売却分152億円についても、売却収入を他の県債の返済財源として扱うのは実態に合わないとして、算定方法を見直す
県が示した最大0.8ポイントは、用先債490億円に関係する二つの修正・見直しの合計です。338億円だけの影響額として読むと、152億円分の見直しが抜けてしまいます。
借金返済の負担が18%・25%に達した場合の制度
実質公債費比率は、自治体の標準的な収入に対し、借金返済がどれほど重いかを示す指標です。過去3年間の平均で判定します。
| 比率 | 制度上の位置付け |
|---|---|
| 18%以上 | 地方債の発行に国の許可が必要となる「起債許可団体」 |
| 25%以上 | 財政健全化計画の策定などが必要となる「早期健全化団体」 |
早期健全化団体は、直ちに財政破綻する制度ではありません。ただし、財政健全化計画を作り、議会の議決を経て、実施状況を公表する必要が生じます。公共投資や基金、歳入・歳出(収入・支出)全般の見直しが、より強く求められる段階です。
兵庫県の財政悪化は338億円だけが原因なのか
338億円の不適切処理は、法令に沿った県債運用と財政指標の正確性に関わる問題です。ただし、兵庫県の財政悪化全体を338億円だけで説明することはできません。
県は2026年度予算の説明や7月の検討会資料で、次の要因・見通しを挙げています。
- 本格的な金利上昇による公債費(借金の元金・利子の返済費用)の増加
- 県債管理基金の積立不足
- 震災関連県債や臨時財政対策債(地方交付税の不足分を補うための地方債)の償還(借金の返済)
- 類似団体より高い水準で続けてきた投資事業
- 当初予算時点で2026~2028年度の合計約530億円と見込んだ収支不足(収入より支出が多い額)
7月13日の検討会資料では、金利をどう置くかによって将来推計が分かれています。
- 2026年度は金利3.0%、2027年度以降は内閣府の過去投影ケース(過去の傾向を延ばした想定)の金利に0.5ポイント加える案1では、3年間平均は25%未満にとどまる試算
- 金利を3.0%で据え置く案2では、2030年度に3年間平均が25.0%に達する試算
案2は厳しい条件を置いたリスク試算であり、確定した将来ではありません。7月の素案では、夏に更新される内閣府の試算を踏まえて金利設定を見直すとしていました。8月の計画は後述の通り、前提を更新しています。
一方、案2では、用先債の修正による単年度への影響がなくなる2031年度以降も、実質公債費比率が高い水準で推移します。3年間平均には過年度の数値が残るため、その影響は段階的に解消します。338億円問題を是正して終わりではなく、金利、投資規模、基金の積立不足を含めた財政構造を検証する必要があります。
現県政は、約5年間公表・是正できなかった経緯を説明すべきだ
2020年度の処理を決めた責任は、決裁記録に基づいて検証すべきです。しかし、現在の兵庫県政が「過去の負の遺産を発見した側」として説明を終えることは認められません。
斎藤知事は2021年8月に就任しました。問題が発覚した2026年7月まで約5年あります。その間、県は基金の「見える化」を掲げ、県債管理基金に関係する別の問題も調べていました。県が公表した説明では、外部の記者取材をきっかけに疑義を認識しました。一方、2021年度ごろには庁内で問題意識を共有していたとの記者の指摘もあり、県内部の把握と対応は検証が必要です。
これは、現県政が自ら掲げた透明化と検証がどこまで実行されていたのかを問う事実です。
1.2020年度の処理を決めた責任
斎藤知事は、担当部局から「当時の知事の指示に基づく処理だったとの報告を受けた」と説明しています。これは知事が受けた報告であり、前知事の指示が公文書で確認されたことを意味しません。
確認が必要なのは、2020年度の決裁文書、協議記録、法令適合性の確認記録です。当時の判断責任は、記憶や政治的な主張ではなく、これらの資料に基づいて認定すべきです。
2.約5年間、問題を公表・是正できなかった現県政の責任
処理後も、決算、監査、引き継ぎ、県債管理基金の見直しが行われています。2021年には基金の資金集約、2023年には分収造林への資金融通が問題になりました。
それでも338億円の処理が公に問題となったのは2026年でした。誰がいつ気付き、なぜ公表・是正に至らなかったかを、検証結果で明らかにする必要があります。現県政には、少なくとも次の点を説明する責任があります。
- 2021年の基金見直しでは、どの勘定(お金の出入りを区分した記録)と取引を調べたのか
- 2020年度の全額借り換えは、知事就任時の引き継ぎ資料に記載されていたのか
- 2023年の財務部会は、なぜ同じ基金に残っていた338億円を検証対象にしなかったのか
- 毎年度の決算と財政指標の算定で、なぜ不整合を是正できなかったのか
- 問題を見逃した内部統制(組織内で誤りや不正を防ぐ仕組み)を、誰の責任でどう改めるのか
処理が前知事時代に行われたことは、現県政の説明責任を消しません。処理が専門的だったという説明だけで、財政当局を含む行政組織が約5年間公表・是正できなかった理由を済ませるべきではありません。
3.発覚後に是正し、影響を説明する責任
現在の県政には、財政指標を修正するだけでなく、見逃しの原因、再発防止、今後の返済、公共投資や県民サービスへの影響を説明する責任があります。
県は公債費負担適正化計画(借金返済の負担を抑える計画)の素案で、特定目的基金(使う目的を定めた積立金)から県債管理基金への積み替え(積立先を変えること)や、2027年度から投資規模を最低10%抑制する案を示しています。その後、歳入・歳出(収入・支出)全般の見直しと基金の積み戻し(取り崩した積立金を戻すこと)を検討するとしていました。
ただし、どの事業を見直すのか、県民生活にどのような影響が出るのかは、素案段階では確定していませんでした。
2026年10月25日の確認補足:県は8月27日、公債費負担適正化計画を総務省に提出しました。2027年度から投資規模を最低10%抑制し、運用益を確保する方針です。特定目的基金の積み替えは、金利動向などに応じて検討する扱いになりました。
また、8月計画の財政収支見通しでは、2026〜2028年度の不足額は130億円、150億円、180億円、合計460億円です。当初予算時点の530億円とは、経済成長率・金利などの前提が異なります。7月の案2の25.0%到達年を、そのまま最新の予測として扱わないよう注意が必要です。
財政健全化の負担を県民や将来世代へ求めるのであれば、その前提として、なぜ現県政の検証が是正につながらなかったのかを明らかにする必要があります。歳出削減の数字だけを示し、組織としての見逃しを曖昧にすることは許されません。
確認できた事実、県の説明、残る論点
今後公開されるべき資料
問題の責任と再発防止を判断するには、少なくとも次の資料が必要です。
- 2020年度の全額借り換えに関する決裁文書と協議記録
- 法令適合性を確認した記録
- 2021年の県債管理基金見直しの調査範囲
- 2023年の財務部会が確認した勘定・取引の一覧
- 総務省への照会内容と回答
- 修正後の決算・監査資料(9月17日の比率公表に加え、算定根拠や監査意見の内容)
- 8月提出の公債費負担適正化計画の実施状況
- 投資抑制や歳入・歳出改革の対象と県民生活への影響
よくある質問
338億円は使途不明金なのですか
現時点で、338億円が消えた、または使途不明になったと確認された問題ではありません。土地売却収入を県債管理基金に残し、本来返済すべき県債まで借り換えた処理が問題です。
490億円と338億円はどう違うのですか
490億円は2000年度に発行された県債の総額です。2020年度時点では、売却済みの土地に対応する338億円と、未売却の土地に対応する152億円に分かれていました。本来、借り換えるのは152億円だけでしたが、県は490億円全額を借り換えました。
最大0.8ポイントは338億円だけの影響ですか
いいえ。県の資料では、338億円の基金残高修正に加え、未売却分152億円の算定方法見直しも含めた「用先債の取扱いの修正等」による最大影響として示されています。
兵庫県は財政破綻するのですか
直ちに破綻するという意味ではありません。3年間平均の実質公債費比率が25%以上になると早期健全化団体となり、財政健全化計画の策定などが必要になります。本文の将来値は、主に7月時点の金利などの条件を置いた試算です。8月計画では、2025年度決算の3年間平均が19.2%となり、起債許可団体へ移行したことも公表されています。
前知事と斎藤知事のどちらに責任があるのですか
2020年度の処理を決めた責任は、当時の決裁文書や協議記録で確認すべきです。一方、斎藤県政には、就任後約5年間、基金の見直しや財務部会の検証を行いながら問題を公表・是正できなかった説明責任があります。庁内で把握していた人や時期は、検証結果を待って区別すべきです。前知事時代の処理だったという事実だけで、現県政の見逃しと説明責任がなくなるわけではありません。
9月16日会見:知事は7月6日に認識、庁内の把握時期は検証中
2026年9月16日の兵庫県知事会見で、記者は、2021年度頃に財政課内で問題意識が共有されていたとする証言と文書を入手したとして質問しました。斎藤元彦知事は、自身が一連の経緯を認識したのは7月6日だったと説明し、それ以前に財政課内でいつ把握し、どう対応したのかは財務検証部会で整理・公表すると答えました。
したがって、現時点で「知事自身がいつ認識したか」と「庁内で誰がいつ把握していたか」は分けて扱う必要があります。少なくとも同会見の回答では、後者は検証中です。記者会見で示された主張と、県の公式な調査結果を混同しないことが重要です。
政経プラスの結論
338億円の不適切処理が2020年度に行われた以上、当時の意思決定と法令確認は徹底して調べるべきです。前知事の指示だったという説明にも、決裁文書や協議記録による裏付けが必要です。
しかし、今回の問題でより強く問われるのは、透明化を掲げた現県政が、なぜ約5年間も公表・是正できなかったのかという点です。
県が公表した経緯では、2026年6月の記者取材を契機に338億円の処理が問題化し、知事は7月6日に一連の経緯を認識したと説明しています。一方、2021年度頃に財政課内で問題意識が共有されていたとする証言・文書については、財務検証部会の検証を待つ必要があります。現県政の説明責任は、知事個人の認識時期と、庁内の把握・対応の経緯を分けて果たされなければなりません。
これは「前県政の負の遺産を発見した」という説明だけで済む話ではありません。知事本人がいつ報告を受けたかではなく、財政当局と行政組織がなぜ是正につなげなかったのか。誰が検証範囲を決め、何を確認せず、再発防止をどう実行するのか。現県政は、文書と時系列を示して県民へ説明すべきです。
今後、公共投資の削減や基金の積み戻しによって県民に負担を求めるのであれば、現県政自身の検証不足と説明責任を曖昧にしてはなりません。
この問題をさらに確認する
更新履歴
- 2026年7月14日:初稿作成
- 2026年7月26日:兵庫県の7月13日検討会資料と7月15日知事会見を反映。発覚から知事報告までの時系列、0.8ポイントの内訳、金利別試算を追加。前知事時代の処理責任と、約5年間発見できなかった現県政の説明責任を分けて明記
- 2026年9月20日:9月16日の知事会見を追記し、知事自身の認識時期と庁内検証を分けて整理。
2026年9月17日の修正後比率
県は2021〜2024年度決算の比率修正を公表しました。修正後の実質公債費比率は順に15.5%、15.7%、16.5%、17.3%です。監査委員の意見を付けて9月の第376回定例県議会に報告したとしています。7月資料の「監査等を経て確定」という段階から進んだ点ですが、個人の指示や責任をこれだけで確定する資料ではありません。
出典・確認資料
兵庫県
- 公共用地先行取得等事業債の取扱いについて(2026年7月13日)
- 公債費負担適正化計画(素案)の策定について(2026年7月13日)
- 第2回持続可能な財政運営検討会
- 知事記者会見(2026年7月15日)
- 行財政運営方針の見直し(一次案)にかかる知事記者会見(2021年12月16日)
- 2026年度予算の考え方
- 知事記者会見(2026年9月16日)
法令
動画で発覚時点の説明を確認する
動画の主張と、県の公表資料・財政指標で確認できる事実を分けて整理しています。
出来事ごとの検証動画
本文の各局面と対応する動画です。サムネイルを押すとYouTubeを開きます。
338億円処理の発覚
借り換え処理、前知事への責任論、現県政の検証を扱う動画。

県の長文釈明を読む
不適切会計処理についての説明を資料と照らして読む動画。

「井戸が悪い」は本当か
338億円処理を前県政だけの問題にできるかを検証する動画。

会見で残る説明責任
定例会見での説明と、その限界を扱う動画。
関連動画一覧(公開日順)
現時点で、338億円の処理を直接扱う公開動画は次の5本です。関係の薄い動画を加えて10本に水増ししていません。
- 2026年7月13日 【俺悪くない】斎藤知事・前井戸知事に責任転嫁!不適切処理は前知事の指示のせい…でもなぜ5年気づけなかった?
- 2026年7月14日 【釈明解剖】斎藤知事の2日連続・長文の不適切会計処理釈明を読み解く
- 2026年7月15日 斎藤元彦知事 338億円処理を検証「井戸が悪い」は本当か?また、寺本英仁氏の著書「あなたの町のモンスター」が面白かった話、元彦動画のスパイシーコメントにツッコミを入れていく話など
- 2026年7月20日 【見てる?】斎藤元彦知事・コメント見てると昨日配信で指摘→コメントへの「いいね」が消えた!?
- 2026年7月23日 【元彦問題】定例知事会見・新会見場でも斎藤知事、平常運転…前任者に厳しく自分に甘い姿勢が露呈!
更新履歴
- 2026年7月27日:代表動画を遅延読み込みにし、直接関係する動画を公開日順に追加。
サムネイルで動画を開く
上の公開日順一覧と対応する動画です。プレーヤーを追加せず、サムネイルを押した時だけYouTubeを開きます。

関連記事
- 兵庫県の県債338億円問題とは|不適切な借り換えと財政への影響
- 兵庫県政「338億円問題」責任の分解|前知事、財政当局、現県政、議会は何を負うのか
- 兵庫県債338億円の不適切処理とは?財政への影響を解説
- note|斎藤元彦知事と338億円県債処理 「前知事時代」で終わらない論点